

PayPal
autorstwa PayPal Mobile
3,8
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 3,8
- Cena
- Free
- Pobierz
- 100.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
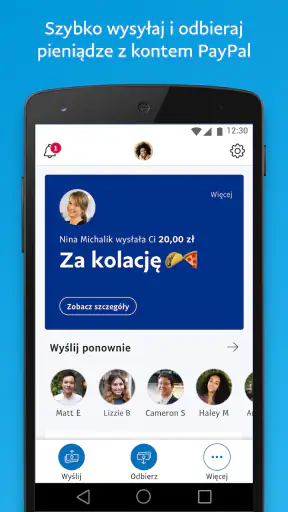
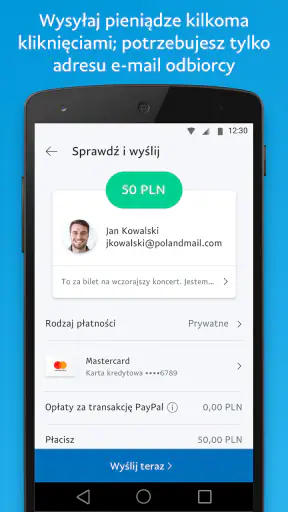
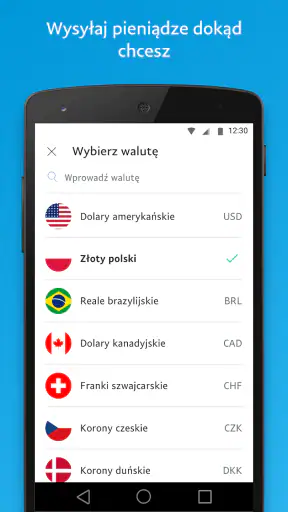
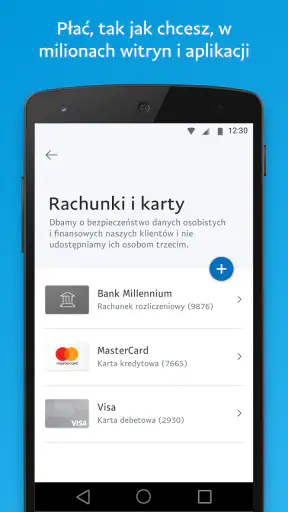
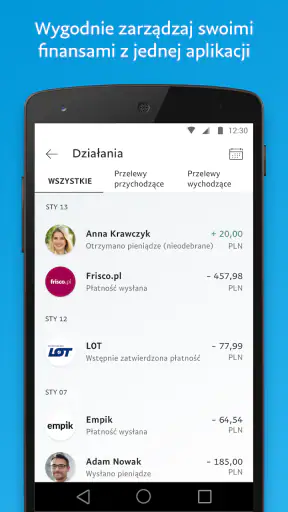
 Analiza autorstwa Getfullapps
PayPal to aplikacja finansowa, po którą sięgam wtedy, gdy chcę wysłać pieniądze bez wpisywania za każdym razem pełnych danych odbiorcy albo zapłacić w internecie bez podawania danych karty w każdym sklepie. W codziennym użyciu najważniejsze jest dla mnie to, że łączy kilka różnych zadań w jednym miejscu: płatności, odbieranie środków i kontrolę nad historią operacji. Nie jest jednak narzędziem idealnym dla każdego. Osoba, która potrzebuje wyłącznie prostych przelewów bankowych, może uznać je za dodatkową warstwę pośrednią.
Twórcą aplikacji jest PayPal Mobile, a sam program należy do kategorii finansowej. Można korzystać z niego bez opłat za pobranie, ma oznaczenie PEGI 3 i działa na urządzeniach z systemem Android od wersji 8.0. Aktualna wersja to 10.13.0. Te informacje są ważne zwłaszcza dla osób używających starszego telefonu, bo przed instalacją warto sprawdzić wersję systemu i wolne miejsce, zamiast zakładać, że każda aplikacja finansowa ruszy na dowolnym urządzeniu.
Jak PayPal sprawdza się w codziennym użyciu
Kiedy korzystam z PayPal, najbardziej doceniam ograniczenie ręcznego wpisywania danych przy płatnościach i rozliczeniach. W tym fragmencie przyjrzę się temu, jak ta oszczędność kilku kroków wpływa na wygodę, ale też dlaczego nie zwalnia z uważnego sprawdzania odbiorcy i kwoty. Warto potem zobaczyć, jak te drobne decyzje wyglądają w konkretnych codziennych sytuacjach.
Wygoda zaczyna się od ograniczenia przepisywania danych
Najważniejszą zaletą, którą odczuwam w praktyce, jest to, że PayPal pozwala wykonywać płatności bez ciągłego wpisywania od początku danych odbiorcy lub danych karty w poszczególnych sklepach. To nie jest tylko oszczędność kilku dotknięć ekranu. Mniej ręcznego wprowadzania informacji oznacza też mniej okazji, by pomylić się w adresie, numerze albo szczególe płatności. Właśnie dlatego aplikacja przydaje się najbardziej wtedy, gdy wykonuję powtarzalne, krótkie operacje, a nie wtedy, gdy próbuję zarządzać całym domowym budżetem.
Ta wygoda ma jednak warunek: muszę wiedzieć, komu i za co płacę. Płatność cyfrowa może sprawiać wrażenie łatwej do cofnięcia, ale nie powinna skłaniać do potwierdzania operacji bez przeczytania jej podsumowania. Dla mnie sens korzystania z PayPal polega na skróceniu technicznej części płatności, a nie na pomijaniu własnej kontroli nad pieniędzmi.
Czytelność i poruszanie się po aplikacji
Po uruchomieniu od razu widać, że PayPal jest projektowany przede wszystkim do szybkich czynności. Nie muszę długo szukać podstawowych działań, takich jak wysłanie pieniędzy, odebranie płatności czy sprawdzenie ostatnich operacji. To dobra cecha, kiedy korzystam z aplikacji w pośpiechu, na przykład stojąc przy kasie albo odpowiadając znajomemu, który właśnie prosi o rozliczenie wspólnego zakupu.
Najbardziej pomaga mi rozdzielenie czynności związanych z pieniędzmi od historii aktywności. Dzięki temu łatwiej wrócić do konkretnej operacji i sprawdzić, co wydarzyło się wcześniej. W aplikacji finansowej taka przejrzystość ma większe znaczenie niż efektowny wygląd. Przy płatnościach nie chcę zgadywać, który przycisk zatwierdza działanie, a który tylko otwiera dodatkowe informacje.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Interfejs jest jednak wygodniejszy dla osoby, która już zna podstawy płatności cyfrowych. Nowy użytkownik może potrzebować chwili, aby zrozumieć różnicę między wysłaniem pieniędzy, płatnością za zakup i odebraniem środków. Zanim wykonam ważną operację, sprawdzam odbiorcę, kwotę i sposób płatności. To prosty nawyk, ale przy aplikacjach finansowych ogranicza ryzyko pomyłki bardziej niż samo szybkie klikanie.
Najlepsza praktyka to traktować ekran podsumowania jako obowiązkowy etap, a nie przeszkodę. W pośpiechu łatwo skupić się na nazwie kontaktu i pominąć kwotę albo szczegóły transakcji. PayPal jest szybki, ale szybkość nie powinna zastępować kontroli. Właśnie tutaj aplikacja wymaga od użytkownika odrobiny uwagi, szczególnie gdy na liście kontaktów znajdują się osoby o podobnych imionach.
Jak podejść do płatności, żeby uniknąć nieporozumień
Przy pierwszym użyciu nie zaczynałbym od ważnej ani pilnej transakcji. Lepiej spokojnie poznać kolejność ekranów i sprawdzić, jak aplikacja pokazuje odbiorcę oraz podsumowanie, zanim pojawi się sytuacja, w której ktoś czeka na szybkie rozliczenie. To drobny krok, ale pomaga odróżnić dwa cele, które łatwo zlać w jedno: płatność za zakup i przesłanie pieniędzy konkretnej osobie.
Gdy otrzymuję prośbę o płatność, nie traktuję samego powiadomienia jako potwierdzenia, że wszystko jest w porządku. Najpierw sprawdzam, czy rozpoznaję nadawcę i czy kwota zgadza się z tym, co ustaliliśmy. Jeśli prośba jest nieoczekiwana, wolę skontaktować się z tą osobą w znany mi sposób, zamiast odpowiadać pod presją. Szybkie narzędzie nie zmienia tego, że decyzja o wysłaniu pieniędzy należy do mnie.
Praktyczny nawyk to także nieopieranie się wyłącznie na pamięci po wykonaniu operacji. Jeżeli dzielimy większy wspólny wydatek, sprawdzam historię transakcji, żeby upewnić się, że rozliczenie faktycznie zostało wykonane. Dzięki temu nie wysyłam drugi raz tej samej kwoty tylko dlatego, że nie pamiętam, czy już nacisnąłem potwierdzenie. Historia aktywności jest przydatna nie tylko do przeglądania przeszłości, lecz także do zamknięcia bieżącej sprawy.
Wygoda dla różnych możliwości ruchowych i sensorycznych
W przypadku osób z ograniczoną sprawnością dłoni dużą zaletą jest ograniczenie liczby czynności potrzebnych do wykonania typowego zadania. Nie trzeba za każdym razem przepisywać długich danych odbiorcy, co zmniejsza liczbę okazji do błędu i może być mniej męczące przy korzystaniu z telefonu jedną ręką. To praktyczna różnica między płatnością przez zapamiętane dane a ręcznym wypełnianiem formularza.
Osoby słabiej widzące mogą skorzystać z systemowych ustawień powiększenia tekstu i elementów ekranu, choć większe napisy mogą zmienić układ interfejsu. Przed ważną płatnością warto sprawdzić, czy przyciski nadal są widoczne bez przewijania i czy komunikaty nie zostały częściowo zasłonięte. Nie traktowałbym więc większego tekstu jako ustawienia, które można włączyć bez późniejszego sprawdzenia całego procesu.
Dla użytkownika wrażliwego na bodźce istotne może być to, że aplikacja służy do krótkich, konkretnych działań, a nie do długiego przeglądania treści. Można wejść, wykonać operację i wyjść. Z drugiej strony komunikaty dotyczące pieniędzy wymagają skupienia, dlatego korzystanie w hałaśliwym miejscu nie jest dobrym pomysłem, nawet jeśli sama czynność trwa krótko.
Warto też pamiętać o osobach, które mają trudności z zapamiętywaniem kolejnych etapów. Pomaga wykonywanie płatności zawsze w tej samej kolejności: wybranie odbiorcy, wpisanie kwoty, przeczytanie podsumowania i dopiero potem potwierdzenie. Ten schemat jest bardziej niezawodny niż działanie intuicyjne, zwłaszcza gdy użytkownik rzadko korzysta z płatności cyfrowych.
PayPal w różnych sytuacjach
Najbardziej przekonujący scenariusz widzę przy rozliczaniu wspólnego wydatku. Załóżmy, że kilka osób zamawia coś razem, a jedna z nich płaci za całość. Zamiast zbierać gotówkę albo szukać numerów rachunków, można użyć PayPal do przesłania swojej części. Odbiorca ma wtedy jedno miejsce, w którym widzi operację, a wysyłający nie musi przepisywać pełnych danych bankowych. To szczególnie wygodne przy okazjonalnych rozliczeniach ze znajomymi.
W takim przypadku dobrze jest ustalić kwotę i odbiorcę przed otwarciem aplikacji, szczególnie jeśli rachunek dzielimy na nierówne części. Dzięki temu nie próbuję wyliczać wszystkiego w trakcie płatności, kiedy inni czekają, a rozmowa toczy się wokół stołu. Jeśli rozliczenie dotyczy kilku osób, zapisanie własnej części wcześniej ogranicza pomyłki i ułatwia sprawdzenie, czy każdy wysłał właściwą kwotę. To prosty sposób, by szybkość aplikacji nie zamieniła się w pośpiech.
Drugim zastosowaniem są zakupy internetowe. PayPal może być sensownym pośrednikiem dla osoby, która nie chce wpisywać danych karty w każdym sklepie. W takim układzie trzeba jednak pamiętać, że wygoda zależy od tego, czy dany sprzedawca akceptuje tę metodę. Nie traktowałbym aplikacji jako uniwersalnego zamiennika każdej formy płatności, lecz jako dodatkową opcję przy wybranych zakupach.
Przy zakupie online warto nawykowo sprawdzić nazwę sprzedawcy i sumę, zanim zatwierdzę płatność. To szczególnie użyteczne, gdy po drodze zmieniłem zawartość koszyka albo wracam do transakcji po przerwie. Samo korzystanie z pośrednika nie zwalnia z przeczytania końcowego podsumowania zamówienia. Gdy sklep nie oferuje tej metody, nie próbuję na siłę szukać obejścia; wybieram płatność, którą sprzedawca normalnie obsługuje.
Przy odbieraniu pieniędzy ważna jest poprawność danych kontaktu. Zanim zaakceptuję lub potwierdzę operację, sprawdzam, czy wybrałem właściwą osobę. W praktyce to jeden z najważniejszych elementów bezpiecznego korzystania, bo aplikacja może przyspieszyć przelew, ale nie rozstrzygnie za mnie, komu rzeczywiście chciałem wysłać środki.
PayPal może być również przydatny dla osoby, która często zmienia urządzenia albo korzysta z telefonu i komputera naprzemiennie. Konto daje dostęp do tego samego rodzaju operacji w ramach jednego środowiska, zamiast zmuszać do zapamiętywania kilku niezależnych procesów. Nie oznacza to jednak, że warto logować się na przypadkowym urządzeniu. Przy koncie finansowym rozsądniej korzystać ze swojego telefonu i po zakończeniu pracy sprawdzić, czy sesja została zamknięta.
Co odróżnia go od zwykłego banku i innych metod
W porównaniu ze standardową aplikacją bankową PayPal jest dla mnie bardziej nastawiony na płatności i rozliczenia między użytkownikami niż na pełną obsługę rachunku. Bank zwykle pozostaje lepszym miejscem do stałych przelewów, opłat, pensji i kontroli wszystkich produktów finansowych. PayPal wygrywa wtedy, gdy chcę użyć jednej usługi jako warstwy płatniczej przy zakupie lub przesłać pieniądze osobie, z którą rozliczam się okazjonalnie.
To rozróżnienie ma znaczenie przy wyborze głównego narzędzia. Jeśli co miesiąc opłacam rachunki i chcę widzieć wszystkie wpływy oraz obciążenia na jednym koncie, aplikacja bankowa jest naturalnym centrum codziennych finansów. PayPal traktuję raczej jako uzupełnienie, którego używam w konkretnych sytuacjach. Nie przenosiłbym do niego zadań tylko dlatego, że jedna płatność okazała się wygodna.
W porównaniu z gotówką aplikacja jest wygodniejsza, gdy druga osoba nie ma przy sobie pieniędzy albo gdy spotykamy się z dala od bankomatu. Gotówka ma jednak jedną przewagę: nie wymaga telefonu, baterii, połączenia z internetem ani logowania. Jeśli wiem, że będę w miejscu o słabym zasięgu, tradycyjna metoda może okazać się pewniejsza.
Przy wyborze między gotówką a płatnością w aplikacji biorę też pod uwagę charakter sytuacji. Przy niewielkim, spontanicznym rozliczeniu cyfrowe wysłanie środków może oszczędzić szukania bankomatu, ale przy planie dnia zależnym od telefonu nie zakładam, że wszystko zadziała w dowolnym momencie. Warto mieć prosty plan awaryjny, zamiast odkrywać dopiero przy kasie, że nie mogę skorzystać z wybranej metody.
Na tle innych portfeli cyfrowych PayPal ma sens przede wszystkim wtedy, gdy odbiorca lub sklep już z niego korzysta. Nie widzę powodu, aby instalować kilka podobnych aplikacji tylko po to, by mieć każdą możliwą metodę. Lepiej wybrać narzędzie, które pasuje do najczęstszych płatności, i zachować bank jako podstawowe miejsce zarządzania pieniędzmi.
Przed założeniem kolejnego konta warto więc pomyśleć o osobach, z którymi naprawdę się rozliczam, i sklepach, w których rzeczywiście kupuję. Jeśli ta metoda pojawia się w moich codziennych sytuacjach, będzie użyteczna. Jeśli mam już wygodny sposób płatności akceptowany przez wszystkich, dodatkowy portfel może tylko zwiększyć liczbę rzeczy do pilnowania. Wybór powinien wynikać z realnego zastosowania, nie z samej popularności aplikacji.
Gdzie pojawia się tarcie
Największą słabością jest to, że prostota pierwszego użycia nie zawsze oznacza prostotę całego procesu. Użytkownik musi rozumieć, czym różni się płatność za zakup od przesłania pieniędzy znajomemu, a także uważnie czytać podsumowanie. Dla osoby starszej, początkującej albo zestresowanej technologią nazwy i kolejne ekrany mogą nie być tak oczywiste, jak sugeruje szybki charakter aplikacji.
Jeżeli pomagam komuś, kto dopiero zaczyna, nie ograniczam się do powiedzenia „naciśnij ten przycisk”. Proszę tę osobę, by sama odczytała odbiorcę, kwotę i cel transakcji przed potwierdzeniem. Tak rozdzielam pomoc techniczną od podejmowania decyzji za drugą osobę. Przy pieniądzach ważne jest, by użytkownik rozumiał, co właśnie zatwierdza, nawet jeśli ktoś bardziej doświadczony stoi obok.
Drugą barierą jest zależność od telefonu. Uszkodzone urządzenie, rozładowana bateria lub problem z dostępem do konta mogą utrudnić wykonanie płatności w momencie, gdy jest potrzebna. Dlatego nie polegałbym wyłącznie na PayPal podczas podróży albo w sytuacjach awaryjnych. Dobrze mieć alternatywny sposób zapłaty i nie przechowywać całego planu finansowego w jednym narzędziu.
Trzeba również zachować ostrożność przy komunikatach i prośbach o płatność. Aplikacja może ułatwiać przesyłanie pieniędzy, ale nie zastąpi zdrowego rozsądku. Jeśli wiadomość wywołuje presję, obiecuje nietypową korzyść albo pochodzi od osoby, której nie znam, nie traktuję szybkości wykonania operacji jako zalety. Najpierw weryfikuję odbiorcę innym kanałem.
Nie każdemu spodoba się też dodatkowe konto między bankiem a sprzedawcą. Dla części osób to wygodna warstwa ochronna i organizacyjna, dla innych niepotrzebne komplikowanie przepływu pieniędzy. Jeżeli najważniejsza jest pełna kontrola w jednej aplikacji bankowej, PayPal może wydawać się zbędny. Jeżeli natomiast często kupuję online lub rozliczam się z ludźmi korzystającymi z tej usługi, dodatkowy etap może być wart wygody.
Warto też rozdzielać wygodę aplikacji od kwestii konkretnej transakcji. Przed zatwierdzeniem sprawdzam, czy rozumiem rodzaj płatności i czy dane na ekranie pasują do ustaleń. Jeśli nie mam pewności, wolę przerwać i wyjaśnić sprawę niż liczyć na to, że rozwiążę nieporozumienie później. Ten sposób postępowania jest mniej efektowny niż płatność jednym ruchem, ale znacznie rozsądniejszy, gdy coś się nie zgadza.
Dla kogo warto, a kto powinien wybrać coś innego
Poleciłbym PayPal osobie, która regularnie płaci w internecie, dzieli wydatki ze znajomymi albo chce ograniczyć ręczne wpisywanie danych przy każdej transakcji. Dobrze pasuje także do użytkownika, który potrzebuje prostego sposobu wysyłania i odbierania pieniędzy, ale nie oczekuje od aplikacji funkcji pełnego banku.
Szczególnie skorzysta ktoś, kto ma powtarzalny powód, by używać tej samej metody: robi zakupy w sklepach, które ją przyjmują, albo często rozlicza wspólne wydatki z osobami korzystającymi z PayPal. W takim rytmie konto nie jest kolejnym rzadko otwieranym narzędziem, lecz skraca konkretne czynności. Jeżeli takich sytuacji nie mam, sama możliwość wysłania pieniędzy nie musi być wystarczającym powodem, by zmieniać przyzwyczajenia.
Ostrożniej podszedłbym do polecania jej komuś, kto wykonuje wyłącznie krajowe przelewy na rachunki i chce mieć wszystkie finanse w jednym bankowym panelu. Taka osoba może nie odczuć wystarczającej korzyści, aby zakładać kolejne konto i pilnować dodatkowego procesu logowania. Podobnie użytkownik często przebywający bez dostępu do telefonu powinien zachować tradycyjne metody płatności.
Nie jest to też najlepszy wybór dla osoby, która oczekuje, że aplikacja sama zdecyduje, czy prośba o pieniądze jest wiarygodna, albo poprowadzi ją bez żadnej uwagi przez każdą sytuację. Przydatność zależy od gotowości do sprawdzania szczegółów i zachowania ostrożności. Jeśli płatności przez telefon budzą niepokój, nie ma potrzeby zmuszać się do używania dodatkowego narzędzia; zwykły przelew bankowy może dawać większy komfort.
Popularność aplikacji jest duża: ma średnią ocenę 3,8 na podstawie około 3,7 miliona ocen, a liczba instalacji przekracza 100 milionów. To pokazuje szerokie wykorzystanie, ale nie powinno zastępować własnej oceny. Duża baza użytkowników nie gwarantuje, że sposób działania będzie wygodny dla każdego, szczególnie dla osób z konkretnymi potrzebami dotyczącymi czytelności, ruchu albo dostępu do urządzenia.
Moja końcowa ocena jest pozytywna, ale praktyczna. PayPal najlepiej działa jako wygodny pośrednik do płatności i rozliczeń, nie jako zamiennik całego banku. Cenię go za szybkie podstawowe operacje, ograniczenie przepisywania danych i użyteczność w codziennych sytuacjach. Jednocześnie przed każdą transakcją sprawdzam odbiorcę i kwotę, zachowuję alternatywną metodę płatności oraz nie wykonuję operacji pod presją.
Jeśli zależy Ci na prostym wysyłaniu i odbieraniu pieniędzy, a osoby, z którymi się rozliczasz, również korzystają z tej usługi, warto ją wypróbować. Jeśli potrzebujesz przede wszystkim pełnej obsługi rachunku, stałych przelewów i działania niezależnego od telefonu, aplikacja bankowa lub gotówka mogą być lepszym wyborem. W moim przypadku PayPal zostaje użytecznym narzędziem pomocniczym: nie zastępuje wszystkiego, ale w odpowiednim scenariuszu wyraźnie skraca drogę od decyzji o płatności do jej wykonania.
Zalety
- Szybkie przelewy między użytkownikami PayPal.
- Możliwość płacenia bez ujawniania danych karty sprzedawcy.
- Działa w wielu sklepach internetowych na całym świecie.
- Aplikacja obsługuje płatności cykliczne i subskrypcje.
- Powiadomienia pomagają kontrolować każdą transakcję.
Wady
- Niektóre wypłaty i przewalutowania wiążą się z dodatkowymi opłatami.
- Konto może zostać czasowo ograniczone podczas weryfikacji bezpieczeństwa.
- Kurs wymiany walut bywa mniej korzystny niż w bankach.
- Zwroty środków mogą trwać kilka dni roboczych.
- Do pełnej funkcjonalności wymagane jest potwierdzenie danych użytkownika.
Często zadawane pytania dotyczące PayPal
Czym jest PayPal i do czego służy aplikacja mobilna?
PayPal to popularna usługa płatności internetowych, która pozwala wysyłać i odbierać pieniądze, płacić za zakupy online oraz przechowywać informacje o wybranych metodach płatności w jednym miejscu. Aplikacja mobilna umożliwia zarządzanie kontem, sprawdzanie historii transakcji, przelewanie środków i otrzymywanie powiadomień bez konieczności korzystania z przeglądarki.
Czy korzystanie z PayPal jest bezpieczne?
PayPal stosuje zabezpieczenia mające chronić konto i transakcje, między innymi szyfrowanie danych, monitoring podejrzanej aktywności oraz możliwość włączenia uwierzytelniania dwuetapowego. Mimo to użytkownik powinien samodzielnie dbać o bezpieczeństwo: używać silnego, unikalnego hasła, nie podawać kodów logowania innym osobom i uważać na fałszywe wiadomości oraz strony podszywające się pod PayPal.
Czy założenie i prowadzenie konta PayPal jest płatne?
Samo założenie konta PayPal zazwyczaj nie wymaga opłaty, a korzystanie z niego może być bezpłatne w przypadku wielu standardowych zakupów. Koszty mogą jednak pojawić się przy przewalutowaniu, odbieraniu określonych płatności, transakcjach biznesowych lub przelewach zależnych od kraju i rodzaju operacji. Przed potwierdzeniem płatności warto sprawdzić aktualną tabelę opłat.
Czy PayPal pozwala płacić bezpośrednio z konta bankowego lub karty?
Tak, konto PayPal można zwykle połączyć z kartą płatniczą, kredytową albo rachunkiem bankowym, zależnie od dostępności danej funkcji w konkretnym kraju. Po dodaniu i ewentualnej weryfikacji metody płatności PayPal może służyć jako pośrednik podczas zakupów internetowych. Przed użyciem należy upewnić się, że dane właściciela i informacje rozliczeniowe są prawidłowe.
Co zrobić, jeśli wystąpi problem z płatnością lub zakupionym produktem?
W przypadku nieudanej transakcji, nieautoryzowanej płatności albo problemu z zamówieniem można sprawdzić szczegóły operacji w historii konta i skorzystać z centrum pomocy PayPal. W określonych sytuacjach dostępne jest otwarcie sporu dotyczącego transakcji, jednak ochrona kupującego ma konkretne warunki, terminy i ograniczenia. Warto zachować potwierdzenia, korespondencję ze sprzedawcą oraz dokumenty związane z zakupem.
Przeczytaj o PayPal w swoim języku

PayPal
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu app-feedback@paypal.com, odwiedź stronę https://www.paypal.com/mobile lub zapoznaj się z jego https://www.paypal.com/webapps/mpp/ua/privacy-full.










